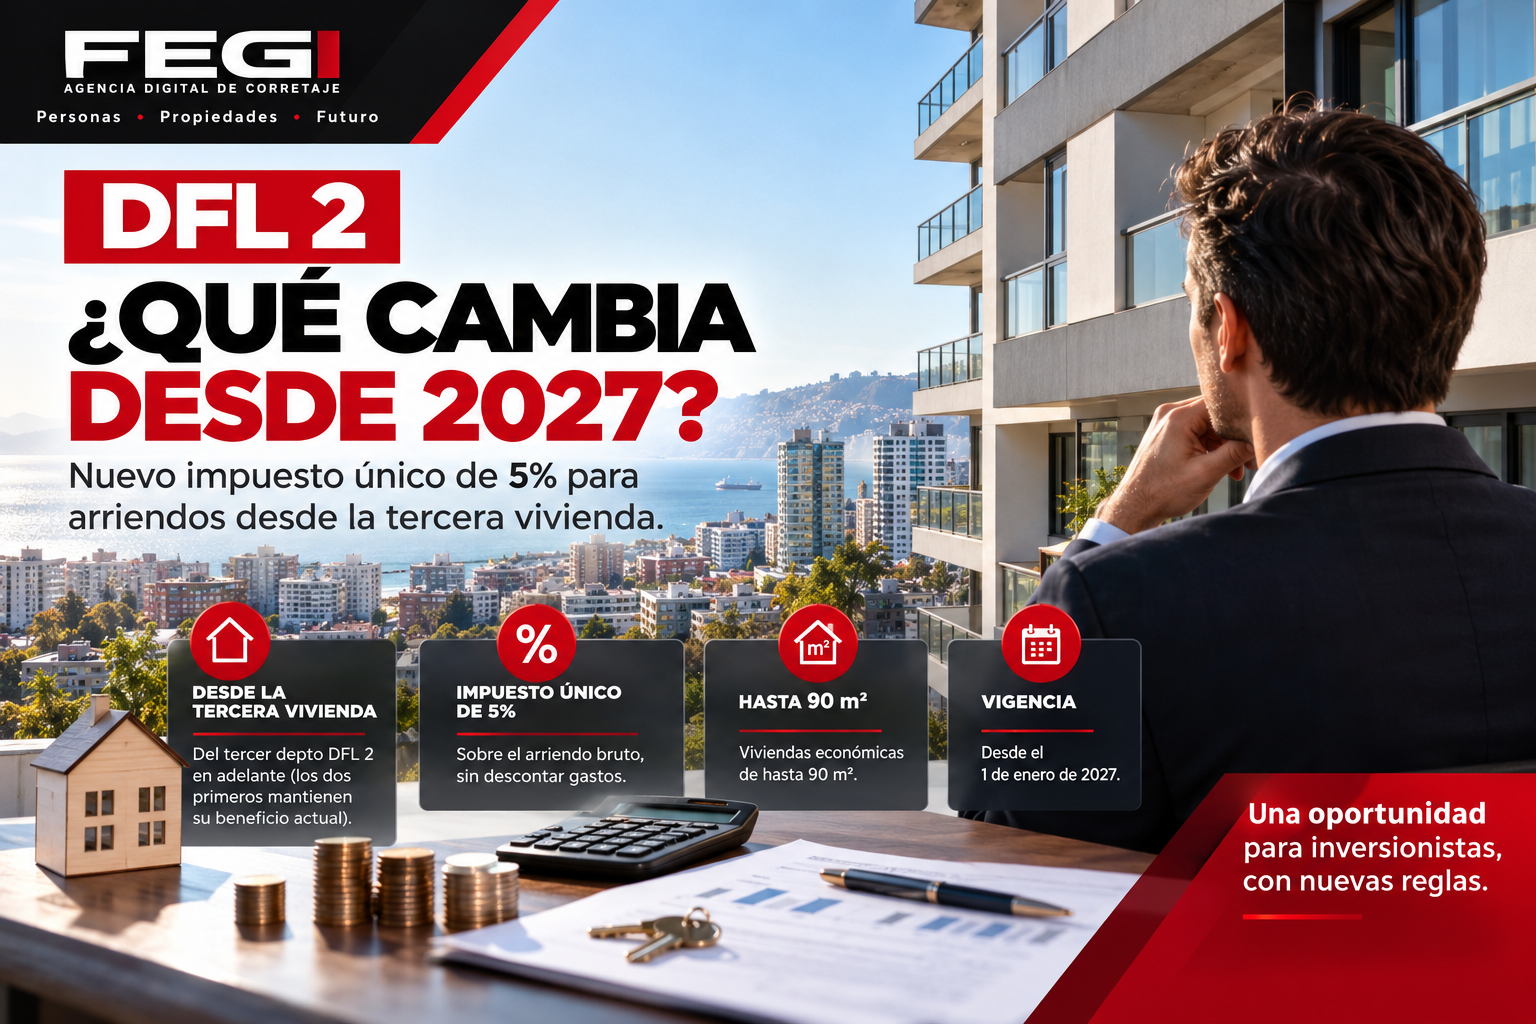
DFL 2 desde 2027: nuevo impuesto de 5% para arriendos desde la tercera vivienda
Un importante cambio tributario puede modificar la forma en que tributan determinados propietarios de viviendas DFL 2 destinadas al arriendo. Conoce qué cambia, a quiénes podría beneficiar y qué deberían considerar quienes estén evaluando una nueva inversión inmobiliaria.
🏠 ¿Tienes dos propiedades y estás pensando en comprar una tercera?
Desde el 1 de enero de 2027, el nuevo régimen aprobado contempla un impuesto único de 5% sobre los ingresos brutos por arriendo para determinadas viviendas económicas desde la tercera propiedad en adelante.
Actualmente, las personas naturales pueden mantener el beneficio tributario DFL 2 sobre las rentas de arrendamiento de un máximo de dos viviendas, de acuerdo con las reglas vigentes informadas por el Servicio de Impuestos Internos.
El nuevo régimen introduce una alternativa especialmente relevante para quienes poseen —o están evaluando adquirir— una tercera vivienda destinada a inversión.
🔑 Principales puntos del cambio
🏢 Desde la tercera vivienda
Las dos primeras viviendas mantienen el tratamiento tributario que les corresponda conforme a las normas DFL 2. El nuevo régimen cobra especial relevancia desde la tercera.
💰 Impuesto único de 5%
La tasa se aplicaría sobre el ingreso bruto del arriendo, sin descontar gastos.
📐 Viviendas de hasta 90 m²
El régimen contempla viviendas económicas que cumplan las condiciones establecidas por la normativa.
📅 Desde el 1 de enero de 2027
Esta es la fecha prevista para la entrada en aplicación del nuevo tratamiento tributario.
💵 Ejemplo: propiedad arrendada en $600.000 mensuales
Supongamos que una tercera vivienda que cumple los requisitos se mantiene arrendada durante todo el año:
$600.000 × 12 meses = $7.200.000 de ingresos anuales
Aplicando el impuesto único:
$7.200.000 × 5% = $360.000
➡️ Impuesto anual referencial: $360.000
Este cálculo es ilustrativo. La tributación efectiva debe determinarse según la situación particular del propietario y el cumplimiento de todos los requisitos establecidos en la normativa.
🏗️ Atención a las viviendas nuevas
La modificación también contempla una disposición especial para determinadas viviendas nuevas de hasta 140 m², adquiridas dentro del período transitorio establecido por la normativa.
Este punto puede resultar especialmente interesante para quienes estén evaluando ampliar su patrimonio inmobiliario durante este período.
La decisión, sin embargo, no debería tomarse solamente por un beneficio tributario.
📊 Una inversión inmobiliaria es mucho más que pagar menos impuestos
Antes de comprar una propiedad para inversión conviene analizar conjuntamente:
Precio de compra + financiamiento + arriendo esperado + vacancia + gastos + administración + impuestos + potencial de valorización.
Una propiedad puede ofrecer una ventaja tributaria y aun así no ser una buena inversión si su precio, ubicación o capacidad de generar renta no son adecuados.
¿Estás evaluando comprar una propiedad para inversión?
En FEGI | Agencia Digital de Corretaje podemos ayudarte a analizar alternativas de inversión considerando el mercado inmobiliario, ubicación, valor de arriendo y potencial comercial de la propiedad.
No se trata simplemente de comprar una propiedad. Se trata de comprar con información.
📲 WhatsApp: +56 9 4804 4316
FEGI · Agencia Digital de Corretaje
Personas · Propiedades · Futuro
Importante: Este contenido es informativo y no constituye asesoría tributaria, contable, financiera ni legal. La aplicación del régimen debe revisarse según el texto definitivo de la normativa, las instrucciones del SII y la situación particular de cada contribuyente.
¿Necesitas orientación inmobiliaria?
Conversemos sobre venta, arriendo, administración, inversión o financiamiento.